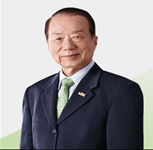
弊事務所の顧問を長きに渡り務めていただいたパイジット・ローチャナワニット正教授(ศ.ไพจิตร โรจนวานิช Full Prof. Paichitr Rojanavanich)が去る9月に亡くなられました。謹んでご冥福をお祈りいたします。
氏を紹介していただいた経緯を、せっかくの機会なので、少し複雑な話となりますが、少し説明させていただきます。
最初にコンタクトさせていただいたのは、ドクター・パナス・シマセーティアン(Dr. Panas Simasathien ดร. พนัส สิมะเสถียร元歳入局長、財務省次官、財務大臣)氏です。1993年に僕がタイで独立して2年ほどたった時、だれか顧問を迎えたいと思いつき、小生の上司のお一人であった五味雄治氏(元国税審議官、故人)に、どなたかいらっしゃらないか、と訊いたところ、パイジット氏とウィット・タンタヤクン(Mr. Wit Tantayakul นายวิทย์ ตันตยกุล 元歳入局長 元 EGAT理事)氏のお二人をご紹介いただきました。五味先生は、アジア税務長官会議SGATAR(Study Group on Asia-Pacific Tax Administration and Research)で議長を務められ、その時に、先生が特にタイがお好きであったことから、当時のタイの税務当局のトップであったパナス氏ほかと親交があった旨をよくお聞きしており、それで頼んだのです。先生も快諾下さり、まずパナス氏を紹介してもらいました。そして、パナス氏に顧問就任をお願いに行ったところ、氏は、自分はadministration畑であるので税の専門家であれば、ということで、両名をご紹介いただいたのでした。
当時の僕は寝る間もないほどの忙しさでしたので、これにかまけているうちに、ウィット氏が急逝され、パイジット先生にお願いする運びとなったのでした。
パナス氏が次官であった時、パイジット先生は次官補であったと記憶します。同窓でもあり、僕も、お二人と以来何度もご食事をする機会に恵まれました。それでも、なんと、先生が顧問を受けてくださるには、さらに約2年かかったと覚えています。弊事務所の評判を観察していたのだそうです。日本の官僚の場合は、退官後の仕事につくとき、役所内で、いわば水面下で割り当て、つまり、天下り先に収まるとはいえ、ここまで本人が考量して決心するものか、と怪しまれます。
先生には、特に困難な税務事案に関して、いろいろご助言を頂いたことは、まさに、枚挙にいとまがないのですが、一つ、実例を書きます。
2006年ころのこと、マーブンクロンの昼食ブッフェで、いきなり先生から「アリヤは大丈夫?」と訊かれたことがありました。「アリヤがタフすぎる、という評判が届いているが、どうなのか」と心配そうでした。お話を伺ううちに、あるクライアントの還付金の問題で、この事案が、とある大手会計事務所 の日本人CPAが賄賂を求めたという筋の悪いものであったため、相当苦戦していた一件であることが分かりました。
「うちは、正しいことを主張しているだけです。法に基づかないことは一切していませんが、この件は、実は以前担当していた大手の会計事務所のパートナーが、賄賂が必要だ、とか言って暗躍して複雑化してしまった案件で、そのあと、アリヤに依頼が来たものです。そのため、当初からは、相当に時間がかかっていますし、何よりも最初のコンサルタントがおかしな取り扱いをしたため、筋が悪いのです。弊事務所としては、とにかく、法に従って還付金を得、かつ、還付加算金も得ようと当然のことを主張しているのですが、骨が折れる作業なんです。」と弁解しました。先生は、「いやそれなら、かえって名誉なことではないか。賄賂も本当にそういったことがあったか否か、私の方でも少し当たって見よう。」とおっしゃっていただきました。
なお、この当時の大手会計事務所の代表社員でもあった日本人CPAの話しについては、他でも書いていますが、後日、パイジット先生から、あそこの署長は、そう言ったことのない人物で有名であり、署長によれば、部下もそういった動きは見当たらない、と言っていたから、まず、賄賂の話は、怪しいものだね、とのご報告を受けたことも書いておきたいと思います。
パイジット教授の歳入法典解説(Commentary on the Revenue Code ภาษีสรรพากร : คำอธิบายประมวลรัษฎากร 共著者 サロート・トンパカム氏、チュムポーン・センサイ氏)は、歳入局係官の机の上に必ず認められる権威ある本です。ちなみに、Geminiに訊いてみると、「パイジット・ローチャナワーニット教授は、元物品税局長を務め、財務省の主要な局でキャリアを積んだ、タイの税務行政における最高権威の一人です。タイの税務・会計の専門分野で「この本を知らない」という実務家はほとんどいない、と言えるほど、最も信頼され、広く読まれている税法解説書の一つです。」と答えてきました。
先生のおかげで、当たり前な税務執行を得られた日系企業が、実は、たくさんあります。税務執行当局の当たり前な対応、これができて当たり前なのですが、大組織であることが最大因と思いますが、また、できないのが当たり前とも言えます。しかし、実際に、歴代のLTO(大規模納税者管轄局)のトップから、教授は何ておっしゃられてる?と訊かれたことが何度かあり、これは、パイジット先生のキャリアの所為というよりは、先生の博識、常識観、お人柄、これによるものと思っております。
租税関係を考えるとき、条文に当たる、判例に当たる、その際に、趣旨を考える、例えば、VATのリバースチャージ方式、P.P.36の適用に際しては、資本輸出の公平性の担保を考量する、といいた思考方法は、先生から教えていただいた弊事務所の宝です。かつ、タイの租税運用は、法の支配、に従っていると信じてよい、ということも教えていただきました。タイで、この仕事をしてきてよかった、と思う所以です。
お葬式では、息子さんSuwit Rojanavanich元財務省次官補(Fiscal Policy Office (FPO) と初めてお会いしました。スウィット氏は、財政政策局สำนักงานเศรษฐกิจการคลัง (สศค.))の局長時に、POST TODAY新聞のインタビューに「公務員になるためには、献身的な姿勢(自己犠牲の精神)が不可欠です。そうでなければ、この制度の中で長く耐え続けることはできないでしょう。公務員には、国家の利益のために献身的に働く、強い意志と粘り強さ、そして不屈の精神が求められます。」と答えています。我が国日本の現在の官僚に、こういった次第の理想を語れる人が、はたしているものか、と怪しみます。パイジット先生が亡くなられたとき、すぐに弊事務所に連絡をされてきて、ご逝去の旨、そして、顧問料は、払い続けないでくださいね、と釘を刺されました。ご尊父に似て、いかにも誠実で、かつ、スマートな印象を持ちました。親子2代、こういった役人がタイにいることを、多くの在タイの日本人は知らないでしょう。タイで還付金を依頼したら、かえって多額の税金が取られる、といった言説を平気で陰で述べる日本人専門家を、たくさん見てきました。いかにも情けなく思います。日本人の専門家が、です。他国の制度を正しく観察して知ることは、決して容易ではないとつくづく思います。
ここに登場した諸先輩は、パナッド氏を除いては、もう会うことができません。僕もそれだけ年を取ったということで、仰天する必要性はないのですが、やはり、仰天します。
長い間ありがとうございました。謹んで哀悼の意を表します。
パイジット先生の主な経歴
歳入局副局長、財務省次官補、財務局長、物品税局長、税務学校 顧問会議議長、チュラロンコーン大学OB会理事