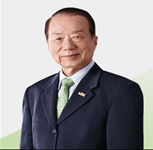
ทางเรามีความเสียใจเป็นอย่างยิ่งที่ได้ทราบว่าศาสตราจารย์ไพจิตร โรจนวานิช ซึ่งได้ให้เกี่ยรติเป็นที่ที่ปรึกษาให้แก่สำนักงานของเราเป็นเวลาหลายทศวรรษ ท่านได้ถึงแก่กรรม ในเดือนกันยายน พ.ศ. 2568 ทั้งนี้ สำนักงานขอแสดงความเสียใจอย่างสุดซึ้งและขอร่วมไว้อาลัย พร้อมทั้งขอ ให้ดวงวิญญาณของท่านไปสู่สุคติในสัมปรายภพ
ในโอกาสนี้ ข้าพเจ้าขออนุญาตกล่าวถึงความเป็นมาที่นำไปสู่การได้รับการแนะนำให้รู้จักกับท่านโดยสังเขป แม้บริบทและรายละเอียดจะค่อนข้างซับซ้อน
ประมาณสองปีหลังจากที่สำนักงานของข้าพเจ้าได้ก่อตั้งขึ้นในประเทศไทย (ก่อตั้งเมื่อปี พ.ศ. 2536) บุคคลแรกที่ข้าพเจ้าได้รับเกียรติให้ทำความรู้จักคือท่านดร. พนัส สิมะเสถียร (อดีตอธิบดีกรมสรรพากร อดีตปลัดกระทรวงการคลังและอดีตรัฐมนตรีว่าการกระทรวงการคลัง) ข้าพเจ้าเริ่มตระหนักถึงความจำเป็นในการมีที่ปรึกษาสำหรับสำนักงาน ข้าพเจ้าจึงได้ขอคำแนะนำจากคุณโกมิ ยูจิ (อดีตรองอธิบดีกรมสรรพากรแห่งประเทศญี่ปุ่นผู้ล่วงลับ) ซึ่งเคยเป็นหนึ่งในผู้บังคับบัญชาของข้าพเจ้า โดยขอคำแนะนำว่าท่านพอจะแนะนำบุคคลที่เหมาะสมได้หรือไม่ ทั้งนี้ ท่านได้กรุณาแนะนำบุคคลสองท่านดังนี้: ศาสตราจารย์ไพจิตร โรจนวานิชและคุณวิทย์ ตันตยกุล (อดีตอธิบดีกรมสรรพากรและอดีตกรรมการการไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (EGAT))
คุณโกมิเคยดำรงตำแหน่งประธานคณะบริหารและค้นคว้าทางภาษีอากรแห่งเอเชียแปซิฟิกหรือ SGATAR (Study Group on Asia-Pacific Tax Administration and Research) ข้าพเจ้าได้ยินจากท่านอยู่บ่อยครั้งว่าท่านมีความชื่นชอบประเทศไทยเป็นพิเศษและได้สร้างความสัมพันธ์อันใกล้ชิดกับข้าราชการระดับสูงด้านภาษีอากรในขณะนั้น รวมถึงดร. พนัสซึ่งในเวลานั้นดำรงตำแหน่งเป็นอธิบดีกรมสรรพากรในประเทศไทย ด้วยเหตุนี้เอง ข้าพเจ้าจึงได้ขอคำปรึกษาจากท่าน
คุณโกมิได้กรุณาตอบรับคำขอของข้าพเจ้าและเป็นผู้ประสานงานเพื่อให้ข้าพเจ้าได้ทำความรู้จักกับดร. พนัส เมื่อข้าพเจ้าได้เข้าพบดร. พนัสเพื่อขอให้ท่านพิจารณารับตำแหน่งที่ปรึกษาประจำสำนักงานของเรา ท่านได้อธิบายอย่างสุภาพว่าท่านมีประสบการณ์ด้านการบริหารงานด้านภาษีเป็นหลัก หากเรากำลังมองหาผู้เชี่ยวชาญด้านภาษีโดยตรง ท่านเห็นว่ามีบุคคลอื่นที่เหมาะสมยิ่งกว่า จากนั้นท่านจึงได้แนะนำให้เรารู้จักกับศาสตราจารย์ไพจิตร โรจนวานิชและคุณวิทย์ ตันตยกุล
ในขณะนั้น ข้าพเจ้ามีภาระงานอย่างหนักจนแทบไม่มีเวลาแม้แต่จะพักผ่อน ระหว่างนั้น คุณวิทย์ได้ถึงแก่กรรมอย่างกะทันหัน ด้วยเหตุนี้เอง เราจึงขอให้ศาสตราจารย์ไพจิตรรับตำแหน่งที่ปรึกษาประจำสำนักงานของเรา
ข้าพเจ้าจำได้ว่าในช่วงที่ดร. พนัสดำรงตำแหน่งปลัดกระทรวงนั้น ศาสตราจารย์ไพจิตรดำรงตำแหน่งรองปลัดกระทรวง ทั้งสองท่านยังเป็นศิษย์เก่าสถาบันเดียวกันอีกด้วย นับแต่นั้นข้าพเจ้าเองมีโอกาสอันดีที่ได้ร่วมรับประทานอาหารกับทั้งสองท่านอยู่หลายครั้ง ถึงกระนั้น ข้าพเจ้าจำได้ว่าเป็นเวลาอีกเกือบสองปีกว่าที่ศาสตราจารย์ไพจิตรจะตกลงรับคำขอของเราในการดำรงตำแหน่งที่ปรึกษา ข้าพเจ้าได้ทราบภายหลังว่าตลอดช่วงระยะเวลาดังกล่าว ท่านได้พิจารณาชื่อเสียงและสถานะของสำนักงานของเราอย่างรอบคอบ
ในกรณีของข้าราชการญี่ปุ่น มักมีการกล่าวกันว่าหลังเกษียณอายุราชการ ตำแหน่งงานในภาคเอกชนหรือองค์กรต่าง ๆ มักถูกจัดสรรกันเป็นการภายในของหน่วยงานราชการนั้นๆ ซึ่งเป็นที่รู้จักกันทั่วไปในชื่อ “อะมะคุดาริ (Amakudari)” เมื่อพิจารณาจากมุมมองดังกล่าว การที่ศาสตราจารย์ไพจิตรใช้ดุลยพินิจส่วนบุคคลอย่างรอบคอบและระมัดระวังก่อนตัดสินใจเข้ารับตำแหน่งกับทางเราจึงเป็นเกียรติ และถือวาเป็นสิ่งที่น่าประทับใจเป็นอย่างยิ่งสำหรับข้าพเจ้า
ศาสตราจารย์ไพจิตรได้ให้คำแนะนำอันทรงคุณค่าแก่เราในประเด็นทางภาษีที่มีความยุ่งยากและซับซ้อนอย่างยิ่งเป็นจำนวนมากจนไม่อาจจะกล่าวถึงได้ทั้งหมด ทั้งนี้ จึงขออนุญาตยกตัวอย่างกรณีหนึ่งเป็นการเฉพาะ
เมื่อประมาณปี พ.ศ. 2549 ระหว่างรับประทานอาหารกลางวันแบบบุฟเฟ่ต์ที่โรงแรมปทุมวันปริ๊นเซส ศาสตราจารย์ไพจิตรได้ถามข้าพเจ้าขึ้นมาอย่างกะทันหันว่า “อริยะยังเรียบร้อยดีอยู่หรือไม่” ท่านมีสีหน้ากังวลอย่างเห็นได้ชัด พร้อมกล่าวว่าท่านได้ยินชื่อเสียงมาว่า อริยะ “เข้มงวดและเคร่งครัด” และต้องการทราบว่าทุกอย่างเป็นไปด้วยดีหรือไม่
เมื่อท่านอธิบายเพิ่มเติมจึงเป็นที่ชัดเจนว่าความกังวลดังกล่าวมีที่มาจากกรณีซึ่งเกี่ยวข้องกับการขอคืนเงินภาษีของลูกค้ารายหนึ่ง กรณีดังกล่าวเป็นเรื่องที่มีความยุ่งยากอย่างยิ่ง เนื่องจากเป็นกรณีที่มีประเด็นอ่อนไหวและน่ากังวล โดยมีข้อกล่าวหาว่าผู้สอบบัญชีรับอนุญาต (CPA) ชาวญี่ปุ่นจากสำนักงานบัญชีขนาดใหญ่ในประเทศไทยได้กล่าวกับลูกค้าว่าเจ้าหน้าที่มีการเรียกรับสินบน ทำให้กรณีดังกล่าวมีความซับซ้อนและละเอียดอ่อนเป็นพิเศษ
ข้าพเจ้าได้อธิบายว่า “สำนักงานของเราเพียงยืนหยัดในสิ่งที่ถูกต้องและมิได้กระทำการนอกเหนือกฎหมายแต่อย่างใด แท้จริงแล้ว กรณีนี้เป็นเรื่องเกี่ยวกับการขอคืนภาษีซึ่งเดิมเคยอยู่ภายใต้การดูแลของสำนักงานบัญชีขนาดใหญ่ โดยมีข้อกล่าวหาว่าหุ้นส่วนรายหนึ่งได้ดำเนินการอยู่เบื้องหลัง พร้อมยืนยันว่าจำเป็นต้องให้สินบน พฤติการณ์ดังกล่าวยิ่งทำให้สถานการณ์ซับซ้อนมากยิ่งขึ้น ต่อมาลูกค้ารายดังกล่าวจึงได้เข้ามาติดต่ออริยะ ด้วยเหตุนี้ กรณีดังกล่าวจึงต้องอาศัยระยะเวลาในการจัดการตั้งแต่แรกเริ่ม เหนือสิ่งอื่นใด กรณีนี้ถือเป็นปัญหาโดยสภาพเนื่องจากการดำเนินการที่ไม่เหมาะสมของที่ปรึกษารายแรก ในฐานะสำนักงาน เราเพียงยืนหยัดในสิ่งที่ถูกต้องตามกฎหมาย กล่าวคือ การขอรับเงินคืนภาษีตามกฎหมาย รวมถึงดอกเบี้ยจากการคืนภาษีที่เกี่ยวข้อง อย่างไรก็ตาม กรณีดังกล่าวเป็นงานที่ยากลำบากอย่างยิ่ง”
ศาสตราจารย์ไพจิตรได้กล่าวตอบว่า “หากเป็นเช่นนั้น ถือเป็นเรื่องที่น่ายกย่องเสียด้วยซ้ำ สำหรับประเด็นเรื่องการเรียกรับสินบนที่มีการกล่าวอ้างนั้น ข้าพเจ้าจะลองสอบถามและตรวจสอบในส่วนของทางฝั่งข้าพเจ้าดูด้วยว่ามีการกระทำเช่นนั้นเกิดขึ้นจริงหรือไม่”
ข้าพเจ้าขอเพิ่มเติมว่าข้าพเจ้าได้กล่าวถึงผู้สอบบัญชีรับอนุญาตชาวญี่ปุ่นรายนี้ไว้ที่อื่นแล้ว ซึ่งในขณะนั้นบุคคลดังกล่าวยังดำรงตำแหน่งเป็นหุ้นส่วนระดับสูงของสำนักงานบัญชีขนาดใหญ่อีกแห่งหนึ่งอีกด้วย ต่อมา ศาสตราจารย์ไพจิตรได้แจ้งให้ข้าพเจ้าทราบว่าหัวหน้าสำนักงานสรรพากรที่เกี่ยวข้อง เป็นที่รู้จักกันดีว่า เป็นบุคคลที่มีความซื่อสัตย์สุจริตอย่างไม่มีข้อกังขา ตามคำกล่าวของหัวหน้าสำนักงานดังกล่าวยังไม่พบข้อบ่งชี้ใด ๆ ว่าผู้ใต้บังคับบัญชาของท่านมีพฤติกรรมเช่นนั้น ด้วยเหตุนี้ ศาสตราจารย์ไพจิตรจึงได้แสดงความคิดเห็นว่าข้อกล่าวหาเกี่ยวกับการเรียกรับสินบนดังกล่าวถือเป็นเรื่องที่ควรตั้งข้อสงสัยเป็นอย่างยิ่ง
หนังสือ “ภาษีสรรพากร : คำอธิบายประมวลรัษฎากร” ของศาสตราจารย์ไพจิตรซึ่งเขียนร่วมกับคุณสาโรจน์ ทองประคำและคุณชุมพล เสนไสยถือเป็นตำราทางวิชาการที่มีความน่าเชื่อถืออย่างมากและพบเห็นได้บนโต๊ะทำงานของเจ้าหน้าที่กรมสรรพากรอยู่บ่อยครั้ง
อนึ่ง เมื่อข้าพเจ้าได้สอบถาม Gemini เกี่ยวกับศาสตราจารย์ไพจิตร โรจนวานิช ระบบได้ให้คำตอบดังนี้ว่า “ศาสตราจารย์ไพจิตร โรจนวานิชเป็นหนึ่งในผู้ทรงคุณวุฒิสูงสุดด้านการบริหารงานภาษีอากรของประเทศไทย โดยเคยดำรงตำแหน่งอธิบดีกรมสรรพสามิตและได้สั่งสมประสบการณ์ในหน่วยงานสำคัญหลายแห่งภายใต้กระทรวงการคลัง สำหรับแวดวงภาษีและการบัญชีของไทย อาจกล่าวได้ว่าแทบไม่มีผู้ปฏิบัติงานด้านนี้ที่ไม่รู้จักหนังสือเล่มนี้ ซึ่งได้รับการยอมรับว่าเป็นหนึ่งในตำรากฎหมายภาษีที่ได้รับความเชื่อถือและมีผู้อ่านอย่างแพร่หลายมากที่สุด”
ด้วยคุณูปการจากหนังสือเล่มดังกล่าวของศาสตราจารย์ไพจิตร บริษัทญี่ปุ่นจำนวนมากจึงได้รับการปฏิบัติด้านการจัดเก็บภาษีอย่างเหมาะสม โดยหลักการแล้ว การปฏิบัติที่เป็นธรรมเช่นนี้จากหน่วยงานบังคับใช้กฎหมายภาษีถือเป็นสิ่งที่ควรคาดหมายได้อยู่แล้ว อย่างไรก็ดี เมื่อพิจารณาถึงลักษณะขององค์กรขนาดใหญ่ จึงอาจกล่าวได้ว่าเป็นเรื่องยากที่จะสัมฤทธิ์ผลได้ในทางปฏิบัติ
หลายครั้งที่ข้าพเจ้าเคยถูกสอบถามจากผู้อำนวยการกองบริหารภาษีธุรกิจขนาดใหญ่ (Large Business Tax Administration Office (LTO)) ในแต่ละสมัยว่า “ศาสตราจารย์ไพจิตรมีความเห็นอย่างไรในประเด็นนี้” สำหรับข้าพเจ้าแล้ว เหตุการณ์เช่นนี้มิได้เป็นเพียงภาพสะท้อนของเส้นทางวิชาชีพอันโดดเด่นของท่านเท่านั้น หากยังเป็นเครื่องยืนยันถึงความรอบรู้ ลึกซึ้ง วิจารณญาณอันสุขุม และความซื่อสัตย์สุจริตส่วนบุคคลของท่านอีกด้วย
เมื่อพิจารณาประเด็นด้านภาษี ศาสตราจารย์ไพจิตรได้สอนให้เราตระหนักถึงความสำคัญของการเริ่มต้นจากการตรวจสอบบทบัญญัติแห่งกฎหมาย จากนั้นจึงพิจารณาคำพิพากษาที่เกี่ยวข้องและในระหว่างนั้นต้องไตร่ตรองถึงเจตนารมณ์ของกฎหมายที่แฝงอยู่อย่างรอบคอบ ตัวอย่างเช่น ในการประยุกต์ใช้กลไกภาษีมูลค่าเพิ่มแบบย้อนกลับ (reverse charge) รวมถึงการใช้แบบ ภ.พ.36 ท่านได้เน้นย้ำถึงความจำเป็นในการคำนึงถึงวัตถุประสงค์ของการรักษาความเป็นธรรมด้านความเป็นกลางในการส่งออกทุน (capital export neutrality) แนวคิดเช่นนี้ถือเป็นมรดกทางปัญญาอันล้ำค่าที่สำนักงานของเราได้รับการถ่ายทอดโดยตรงจากท่าน นอกจากนี้ ท่านยังได้สอนให้เราเชื่อมั่นว่าการบริหารงานด้านภาษีของประเทศไทยดำเนินไปภายใต้หลักนิติธรรม สำหรับข้าพเจ้าแล้ว ความเชื่อมั่นดังกล่าวถือเป็นหนึ่งในเหตุผลสำคัญยิ่งที่ทำให้ข้าพเจ้ารู้สึกว่าการได้ประกอบวิชาชีพนี้ในประเทศไทยนั้นเป็นสิ่งที่ทรงคุณค่าอย่างแท้จริง
ในงานฌาปนกิจ ข้าพเจ้าได้มีโอกาสพบกับบุตรชายของท่านเป็นครั้งแรกคือคุณสุวิชญ โรจนวานิช อดีตผู้อำนวยการสำนักงานบริหารหนี้สาธารณะ และอดีตผู้อำนวยการสำนักงานเศรษฐกิจการคลัง (Fiscal Policy Office: FPO)
ในสมัยที่คุณสุวิชญดำรงตำแหน่งผู้อำนวยการสำนักงานเศรษฐกิจการคลัง ท่านได้ให้สัมภาษณ์กับหนังสือพิมพ์ “โพสต์ทูเดย์” ไว้ว่า
“ข้าราชการเป็นหนึ่งอาชีพที่ค่อนข้างอยู่ในระดับล้าหลัง ไม่ได้เป็นอาชีพแนวหน้า เพราะผลตอบแทนต่ำ สภาพความเป็นอยู่ก็ธรรมดาๆ เมื่อเทียบกับเอกชนความหรูหราต่างกันมากต่างกันไกลทุกมิติ คนที่เป็นข้าราชการได้ต้องอยู่ด้วยใจ ไม่เช่นนั้นก็จะทนกับระบบไม่ได้ ข้าราชการต้องมีใจมุ่งมั่นเข้มแข็งอดทนว่าทำงานที่เกิดประโยชน์เพื่อแผ่นดินประเทศชาติ” ข้าพเจ้าอดตั้งคำถามไม่ได้ว่าประเทศญี่ปุ่นในปัจจุบันยังมีข้าราชการจำนวนมากน้อยเพียงใดที่สามารถกล่าวถึงอุดมการณ์เช่นนี้ได้อย่างตรงไปตรงมา ซึ่งชวนให้นึกถึงบิดาของท่านเป็นอย่างยิ่ง เป็นไปได้ว่าชาวญี่ปุ่นจำนวนไม่น้อยที่พำนักอยู่ในประเทศไทยอาจไม่ทราบว่าประเทศไทยมีข้าราชการที่เปี่ยมด้วยคุณธรรมเช่นนี้ต่อเนื่องกันถึงสองรุ่น
ในระหว่างพิธสวดอภิธรรมศาสตราจารย์ไพจิตรข้าพเจ้าได้มีโอกาสพูดคุยกับบุตรชายของท่านอีกคน ซึ่งท่านได้กล่าวอย่างสุภาพว่าเราไม่จำเป็นต้องชำระค่าที่ปรึกษาให้กับบิดาของท่านอีกต่อไป ข้าพเจ้าประทับใจในความซื่อสัตย์และความสุขุมของท่าน
ตลอดระยะเวลาหลายปีที่ผ่านมา ข้าพเจ้าได้พบเห็น “ผู้เชี่ยวชาญ” ชาวญี่ปุ่นจำนวนไม่น้อยที่กล่าวอย่างง่ายดายว่าการยื่นขอคืนภาษีในประเทศไทยจะยิ่งนำไปสู่การถูกประเมินภาษีเพิ่มเติมมากยิ่งขึ้น คำกล่าวเช่นนี้เป็นสิ่งที่น่าผิดหวังเป็นอย่างยิ่ง โดยเฉพาะอย่างยิ่งเมื่อมาจากผู้ประกอบวิชาชีพชาวญี่ปุ่น เหตุการณ์เหล่านี้ทำให้ข้าพเจ้าหวนกลับมาทบทวนอีกครั้งว่าการสังเกตและทำความเข้าใจระบบของประเทศอื่นอย่างถูกต้องและเป็นธรรมนั้นเป็นสิ่งที่ยากยิ่งเพียงใด
นอกเหนือจากดร. พนัสแล้ว ข้าพเจ้าไม่อาจมีโอกาสได้พบกับท่านผู้อาวุโสที่กล่าวถึงในที่นี้ได้อีกต่อไป เรื่องนี้ย่อมหมายความเพียงว่าข้าพเจ้าเองก็มีอายุมากขึ้นตามกาลเวลา โดยหลักแล้วไม่มีเหตุอันใดที่ควรต้องรู้สึกประหลาดใจ ทว่าแม้กระนั้น ข้าพเจ้ายังอดรู้สึกเสียใจและรู้สึกสูญเสียอยู่ดี
สำนักงานของเราขอแสดงความสำนึกในพระคุณอย่างสุดซึ้งต่อคำแนะนำอันเปี่ยมด้วยความทุ่มเทและการสนับสนุนอันเอื้อเฟื้อของท่านตลอดระยะเวลาหลายปีที่ผ่านมา พร้อมกันนี้จึงขอแสดงความเสียใจอย่างสุดซึ้งต่อการจากไปของท่าน
ตำแหน่งสำคัญในวิชาชีพของศาสตราจารย์ไพจิตร
• รองปลัดกระทรวงการคลัง
• รองอธิบดีกรมสรรพากร
• รองอธิบดีกรมศุลกากร
• อธิบดีกรมธนารักษ์
• อธิบดีกรมสรรพสามิต